Travailler pour un client à Londres depuis Bordeaux, facturer une scale-up new-yorkaise depuis Paris ou réaliser une mission à Berlin tout en restant domicilié fiscalement en France : ces situations sont de plus en plus courantes pour les freelances qui souhaitent contractualiser des missions freelance à l’étranger.
Cette ouverture internationale offre de nouvelles opportunités pour augmenter votre chiffre d affaires, mais soulève aussi une question essentielle au moment de la déclaration fiscale : où et comment déclarer ses revenus de mission à l’étranger ? Entre résidence fiscale, conventions bilatérales, double imposition et formulaires spécifiques, le sujet peut vite ressembler à un labyrinthe administratif.
Dans ce guide, découvrez quoi déclarer, où le déclarer et comment éviter la double imposition, afin de gérer vos missions internationales plus sereinement.
En matière d imposition freelance, les obligations dépendent notamment de votre résidence fiscale, de votre statut et de l’origine de vos revenus. Comprendre le fonctionnement des impôts en freelance devient donc particulièrement important lorsque votre activité dépasse les frontières françaises.
À retenir
- Un freelance résident fiscal en France doit déclarer en France les revenus de source étrangère concernés, selon leur nature et les règles prévues par la convention fiscale applicable.
- Selon la situation, la déclaration des revenus peut nécessiter le formulaire 2047, avec un report sur la déclaration principale ou sur la 2042-C-PRO pour certains revenus professionnels.
- Les conventions fiscales internationales déterminent les modalités entre les pays concernés et prévoient des mécanismes pour éviter une double imposition.
Imposition freelance : quelle fiscalité pour les missions à l'étranger ?
Ce n'est plus un secret : le marché du freelancing Tech & IT est aujourd'hui largement international. Travailler avec des clients étrangers permet aux consultants d'accéder à de nouvelles opportunités et à des marchés où les niveaux de rémunération peuvent différer sensiblement de ceux pratiqués en France. Les TJM varient toutefois fortement selon le pays, la spécialisation, l'expérience et la nature de la mission.
Mais attention, cette augmentation de revenus éventuelle s’accompagne d’une responsabilité : déclarer correctement ses revenus de source étrangère. Une mauvaise déclaration peut entraîner des redressements fiscaux en freelance, des pénalités, ou simplement des pertes d’argent si vous payez deux fois l’impôt faute d’avoir activé les bons mécanismes.
C’est pour cela que de nombreux consultants seniors choisissent aujourd’hui des modèles hybrides et innovants comme Hightekers, qui centralisent la contractualisation internationale, la facturation, la conformité fiscale et les déclarations sociales. Cette solution vous permet d’éviter des erreurs coûteuses et de garder une excellente visibilité sur leur net réel.
→ À lire aussi : Comment devenir freelance à l’étranger ?
Êtes-vous imposable en France, à l’étranger… ou les deux ?
C’est LA question la plus importante, et elle dépend avant tout de votre résidence fiscale !
Si vous êtes considéré comme résident fiscal français, ce qui est le cas si votre foyer ou votre centre d’intérêts économiques est en France, alors la règle est simple : vous êtes imposé en France sur l’ensemble de vos revenus mondiaux, y compris ceux perçus à l’étranger lors d’une mission en freelance.
Pour un freelance soumis à l impôt sur le revenu, ces revenus viennent alimenter le revenu imposable de son foyer fiscal et sont, selon leur nature et les mécanismes conventionnels applicables, pris en compte dans le calcul de l’impôt selon le barème progressif.
Autrement dit, même si votre client est basé à New York, Berlin ou Dubaï, et quelle que soit la devise de vos factures, ces revenus doivent être déclarés en France.
Cela ne signifie pas que vous paierez deux fois l’impôt, mais cela signifie que vous devez les déclarer obligatoirement, puis appliquer les mécanismes de convention fiscale pour éviter la double imposition.
À l’inverse, si vous vivez plus de 183 jours à l’étranger et que vous transférez votre résidence fiscale, d’autres règles s’appliquent, mais cela devient un sujet d’expatriation fiscale beaucoup plus complexe, qui dépasse le cadre du freelancing classique.
C’est là qu’un modèle comme Hightekers vous apporte une solution clé en main : en travaillant sous CDI français ou local (selon votre situation géographique), vous restez affilié au système français ou de votre nouveau pays de résidence, sans zones grises ni risques de requalification.
→ À lire aussi : Quelle résidence fiscale pour les freelances à l’étranger ?
Client étranger ou activité exercée à l’étranger : quelle différence ?
Facturer un client basé hors de France ne signifie pas automatiquement que vous exercez une activité indépendante à l’étranger. Pour déterminer vos obligations fiscales, il faut notamment tenir compte de votre résidence fiscale, du lieu où votre activité est exercée et des règles prévues par la convention fiscale entre la France et le pays concerné.
Par exemple, un consultant qui travaille depuis la France pour une entreprise étrangère ne se trouve pas nécessairement dans la même situation fiscale que celui qui exerce physiquement son activité dans un autre pays.
Avant de remplir votre déclaration, il est donc important de déterminer où votre activité est exercée et quelle convention fiscale est applicable.
Quels formulaires pour déclarer vos revenus étrangers ?
Les formulaires à remplir dépendent de la nature de vos revenus, de votre situation fiscale et de la convention applicable. Pour les revenus de professions indépendantes de source étrangère qui doivent être déclarés en France, les principaux formulaires à connaître sont la 2047 et la 2042-C-PRO.
Formulaire 2047 : revenus encaissés à l'étranger
Le formulaire 2047 permet de déclarer les revenus encaissés hors de France par les personnes domiciliées fiscalement en France. Pour les activités non salariées concernées, les revenus professionnels sont renseignés dans le cadre correspondant, puis reportés sur la déclaration appropriée.
Formulaire 2042-C-PRO : revenus des professions non salariées
La 2042-C-PRO est la déclaration complémentaire utilisée pour les revenus professionnels des indépendants. Lorsque vous percevez des revenus professionnels de source étrangère, les montants concernés doivent être reportés dans les rubriques adaptées à votre situation fiscale.
La difficulté réside surtout dans le choix des rubriques et dans l’application des mécanismes prévus par la convention fiscale applicable pour éviter la double imposition. Une erreur ou un oubli peut entraîner une déclaration incorrecte ou une imposition plus élevée que prévu.
Avec Hightekers, vous bénéficiez d’un accompagnement dans vos démarches administratives et déclaratives liées à votre activité internationale, afin de mieux structurer ces obligations.
Exemple : vous résidez en France et exercez une activité indépendante en Suisse
Prenons le cas officiel présenté par la DGFiP : vous résidez fiscalement en France et exercez une activité indépendante immatriculée en Suisse.
Selon la convention fiscale franco-suisse, les bénéfices issus de cette activité sont imposables en Suisse, mais doivent également être déclarés en France. Pour les déclarer, vous devez notamment :
- renseigner le bénéfice suisse converti en euros dans le cadre 5 du formulaire 2047;
- reporter ce montant dans la rubrique correspondante de la 2042-C-PRO;
- lorsque les conditions sont remplies, indiquer également le revenu concerné en case 8TK afin que le mécanisme prévu pour éviter la double imposition puisse être appliqué.
Cet exemple montre pourquoi il est essentiel de vérifier la convention fiscale applicable avant de remplir votre déclaration : les modalités peuvent varier selon le pays et votre situation.
Comment éviter la double imposition de vos revenus étrangers ?
La France a signé plus de 120 conventions fiscales bilatérales (USA, UK, Allemagne, Suisse, Émirats, etc.) afin d’éviter que vous soyez taxé deux fois sur le même revenu.
Deux mécanismes principaux existent :

Mais encore faut-il connaître la convention applicable, conserver vos justificatifs et, évidemment, remplir correctement votre déclaration. C'est précisément ce type de complexité qui pousse de plus en plus de consultants à déléguer cette gestion à une structure spécialisée plutôt que de naviguer seuls.
Cotisations sociales et charges sociales : que payer lorsque vous travaillez à l'étranger ?
Fiscalité et protection sociale sont deux sujets distincts : percevoir des revenus liés à une activité internationale ne signifie pas automatiquement que vous cessez de payer des cotisations ou charges sociales en France. Le régime applicable dépend notamment de votre situation, du pays dans lequel vous travaillez et des règles de coordination de la sécurité sociale.
Si vous travaillez temporairement à l'étranger (UE notamment), les démarches dépendent du pays et de votre situation. Dans certains cas, notamment au sein de l’EEE, en Suisse ou au Royaume-Uni, un certificat A1 peut attester de la législation de sécurité sociale qui vous est applicable.
Là encore, le portage salarial ou la gestion d'activité comme Hightekers simplifient les choses, car votre affiliation sociale est claire et continue, sans démarches complexes à gérer seul.
Comment le statut d'un freelance influence-t-il son imposition ?
Les démarches fiscales et administratives varient en fonction de votre statut juridique, de votre régime d’imposition, des pays dans lesquels vous exercez votre activité et de la nature de vos revenus. Un freelance en micro-entreprise, un travailleur indépendant relevant d’un régime réel ou un consultant exerçant via une société ne déclarent pas nécessairement leurs revenus de la même manière.
Freelance en micro-entreprise : chiffre d'affaires et frais professionnels
Pour un micro-entrepreneur, la catégorie fiscale dépend notamment de la nature de l’activité. Les professions libérales relèvent généralement des bénéfices non commerciaux (BNC), tandis que certaines prestations de services commerciales relèvent des bénéfices industriels et commerciaux (BIC). Sous le régime de la micro, l’administration applique un abattement forfaitaire représentatif des frais professionnels avant le calcul d’impôt sur le revenu.
En micro-entreprise, l’imposition repose sur le chiffre d’affaires annuel déclaré et non sur un bénéfice calculé après déduction des charges réelles. Sous certaines conditions, l’auto-entrepreneur peut également opter pour le versement libératoire de l’impôt sur le revenu, qui permet de régler l’impôt en même temps que les cotisations sociales, chaque mois ou chaque trimestre.
Un micro-entrepreneur peut également être soumis à la cotisation foncière des entreprises (CFE) et, lorsque les conditions d’assujettissement sont réunies, à la TVA.
Entreprises individuelles et sociétés : quel régime fiscal ?
Pour les entreprises individuelles relevant d’un régime réel simplifié et les activités exercées en société, le calcul et la déclaration peuvent suivre des règles différentes. Certaines sociétés sont notamment soumises à l’impôt sur les sociétés (IS) plutôt qu’à l’impôt sur le revenu. Dans tous les cas, le régime fiscal applicable doit ensuite être articulé avec les règles concernant les revenus étrangers et la convention fiscale concernée.
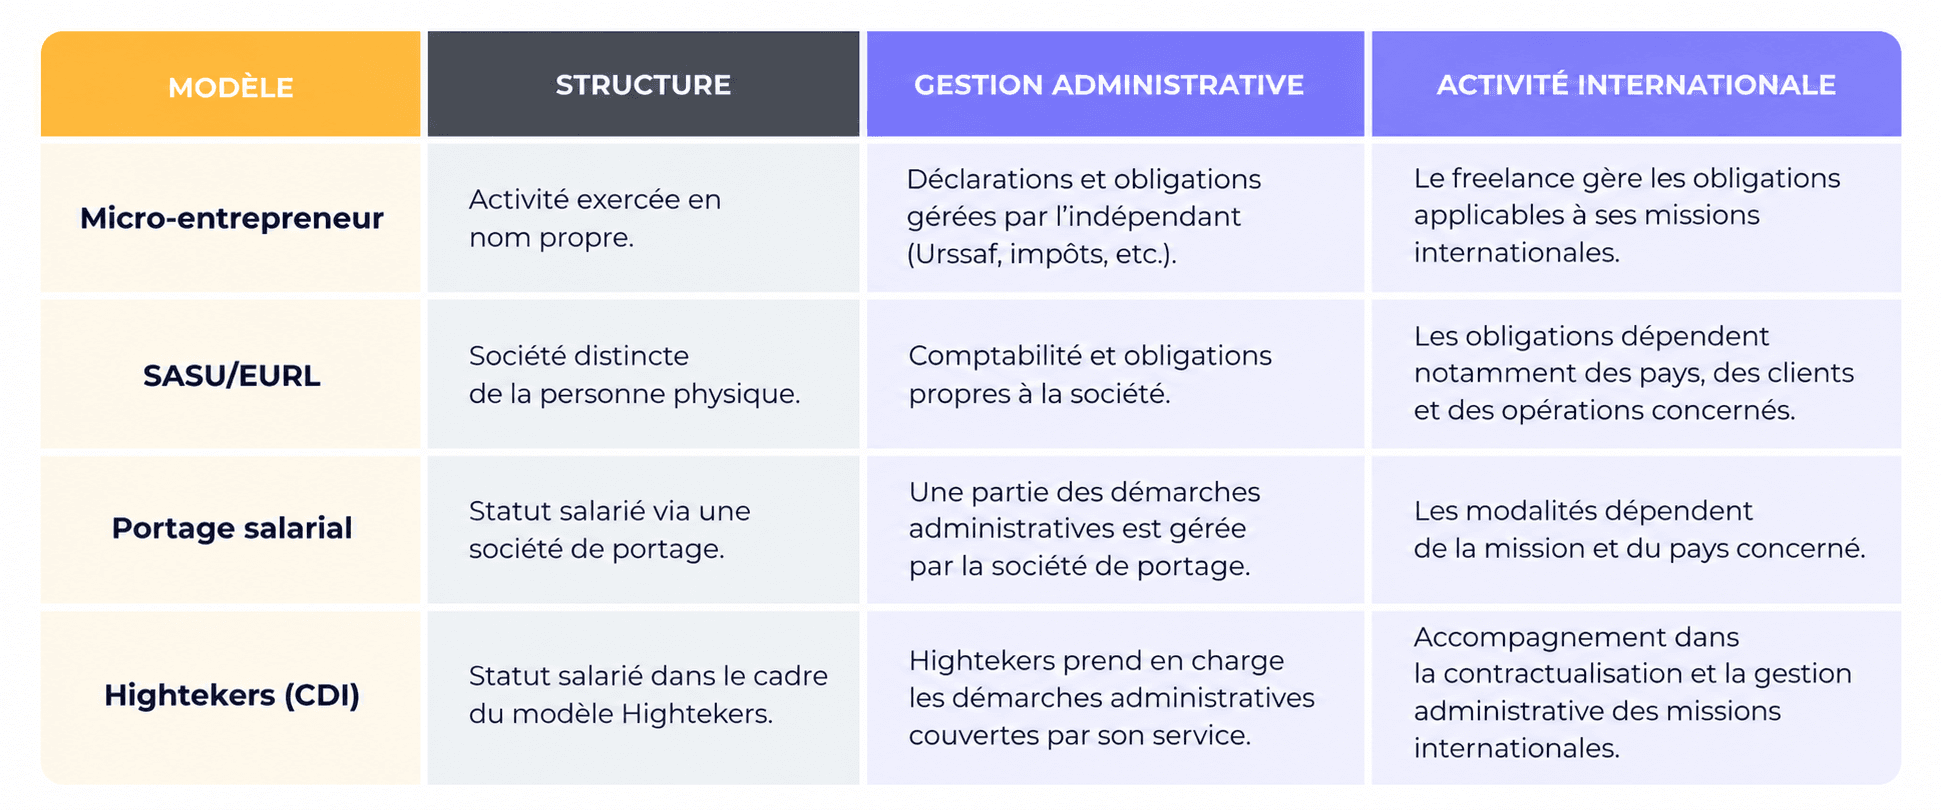
La gestion d’activité simplifie vos démarches à l’international
Quand on travaille avec plusieurs pays, plusieurs devises, plusieurs conventions fiscales, la charge mentale peut vite dépasser la simple notion de “gestion administrative”.
Hightekers permet justement de transformer cette complexité en non-sujet, en prenant en charge :
- ✔️ La facturation internationale en toute conformité
- ✔️ La gestion de la TVA et des exonérations
- ✔️ L’accompagnement aux déclarations
- ✔️ L’affiliation sociale claire
- ✔️ Un cadre juridique stable
- ✔️ Aucune entreprise à gérer (ni aucun montage)
Concrètement, vous passez moins de temps à comprendre des formulaires… et plus de temps à faire ce qui génère réellement du revenu : vos missions.
Votre activité à l’international ne doit pas être un casse-tête fiscal !
Développer une activité à l'international en tant que freelance peut vous permettre d'augmenter vos revenus, de diversifier vos clients et de saisir de nouvelles opportunités. Cela implique toutefois de bien comprendre vos obligations fiscales et sociales. Résidence fiscale, conventions internationales, formulaires ou cotisations : cela varie en fonction de votre situation et les pays concernés.
Si vous souhaitez vous concentrer sur vos missions plutôt que sur ces démarches, Hightekers vous accompagne dans la contractualisation et la facturation de vos clients internationaux, ainsi que dans la gestion administrative liée à votre activité. Vous conservez ainsi votre autonomie tout en bénéficiant d'un cadre structuré pour développer votre activité à l'international.
Le freelance à l'étranger simplifié
FAQ
Comment un freelance doit-il déclarer ses revenus aux impôts ?
Un freelance doit déclarer ses revenus selon son statut juridique, son régime fiscal et la nature de ses revenus. Pour certains revenus professionnels de source étrangère, la déclaration peut notamment nécessiter le formulaire 2047 ainsi qu’un report sur la 2042-C-PRO.
La déclaration annuelle des revenus intervient au printemps, selon le calendrier fixé chaque année par l’administration fiscale. Elle ne doit pas être confondue avec la déclaration de chiffre d’affaires du micro-entrepreneur auprès de l’Urssaf, effectuée mensuellement ou trimestriellement.
Quel est le taux d’imposition pour un auto-entrepreneur ?
Le taux d’imposition d’un auto-entrepreneur dépend notamment de la nature de son activité, de son foyer fiscal et de l’option éventuelle pour le versement libératoire de l’impôt sur le revenu. Hors versement libératoire, l’administration applique au chiffre d’affaires un abattement forfaitaire avant que le revenu imposable soit soumis au barème progressif de l’impôt sur le revenu.
Sous le régime micro, cet abattement varie selon l’activité : 71 % pour certaines activités d’achat-revente et de fourniture de logement, 50 % pour certaines prestations de services BIC et 34 % pour les activités libérales relevant des BNC. Le revenu fiscal de référence peut par ailleurs intervenir dans les conditions permettant de bénéficier du versement libératoire.
Quand un micro-entrepreneur doit-il déclarer son chiffre d’affaires et ses cotisations sociales ?
Un micro-entrepreneur déclare son chiffre d’affaires auprès de l’Urssaf chaque mois ou chaque trimestre, selon la périodicité choisie. Les cotisations sociales sont calculées et payées selon cette même périodicité.
Sous certaines conditions, le versement libératoire de l’impôt sur le revenu permet également de régler l’impôt auprès de l’Urssaf en même temps que les cotisations sociales. Son taux dépend de la nature de l’activité exercée.
Un freelance peut-il déduire ses frais professionnels ?
Cela dépend de son régime fiscal. Sous le régime micro, les frais professionnels ne sont généralement pas déduits pour leur montant réel : l’administration applique un abattement forfaitaire au chiffre d’affaires pour déterminer le revenu imposable.
Certains frais avancés au nom et pour le compte du client peuvent toutefois être traités comme des débours lorsque les conditions requises sont respectées. Au régime réel, les dépenses professionnelles déductibles peuvent en revanche réduire le bénéfice ou le résultat fiscal, sous réserve de respecter les règles applicables.
Un freelance doit-il payer la TVA et la cotisation foncière des entreprises ?
Un freelance peut être concerné par la taxe sur la valeur ajoutée (TVA) et par la cotisation foncière des entreprises (CFE) selon son activité, son chiffre d’affaires et sa situation. Les seuils applicables à la TVA sont distincts des plafonds permettant de bénéficier du régime micro.
La CFE obéit également à ses propres règles et exonérations. Le seuil de 5 000 € concerne notamment l’exonération de cotisation minimum et ne signifie donc pas que tout freelance dépassant ce chiffre d’affaires paie automatiquement la même CFE.
Quelle est la différence entre l’impôt sur le revenu et l’impôt sur les sociétés pour un freelance ?
Le mode d’imposition dépend notamment du statut juridique et du régime fiscal du freelance. Un entrepreneur individuel peut notamment être imposé à l’impôt sur le revenu (IR), tandis que certaines sociétés sont soumises à l’impôt sur les sociétés (IS).
Le taux normal de l’impôt sur les sociétés est de 25%. Un taux réduit de 15% peut s’appliquer, sous certaines conditions, à une fraction du bénéfice des PME éligibles. Le régime choisi influence ainsi le calcul du résultat fiscal, l’imposition des revenus et les obligations déclaratives.
À quoi sert la contribution à la formation professionnelle d’un freelance ?
La contribution à la formation professionnelle participe au financement des droits à la formation professionnelle des travailleurs indépendants. Elle s’ajoute, selon le statut et la situation du freelance, aux autres cotisations et obligations liées à son activité.
Son fonctionnement est distinct de l’impôt sur le revenu, de la TVA et de la CFE : chacune de ces obligations répond à ses propres règles.